
Voir aussi


 24.09.2026 11:09 AM
Qu’est-ce qui a le plus effrayé le S&P 500 : la flambée des rendements des Treasury à 10 ans, revenus à des sommets inédits depuis 2007, ou la première révision à la baisse, en 23 semaines, des prévisions de bénéfices des entreprises par les analystes de Wall Street ? Ces éléments sont liés, et un fait demeure : l’indice boursier élargi a chuté à son rythme le plus rapide depuis juillet, échouant à atteindre de nouveaux records.
Dynamique de l’activité des entreprises américaines
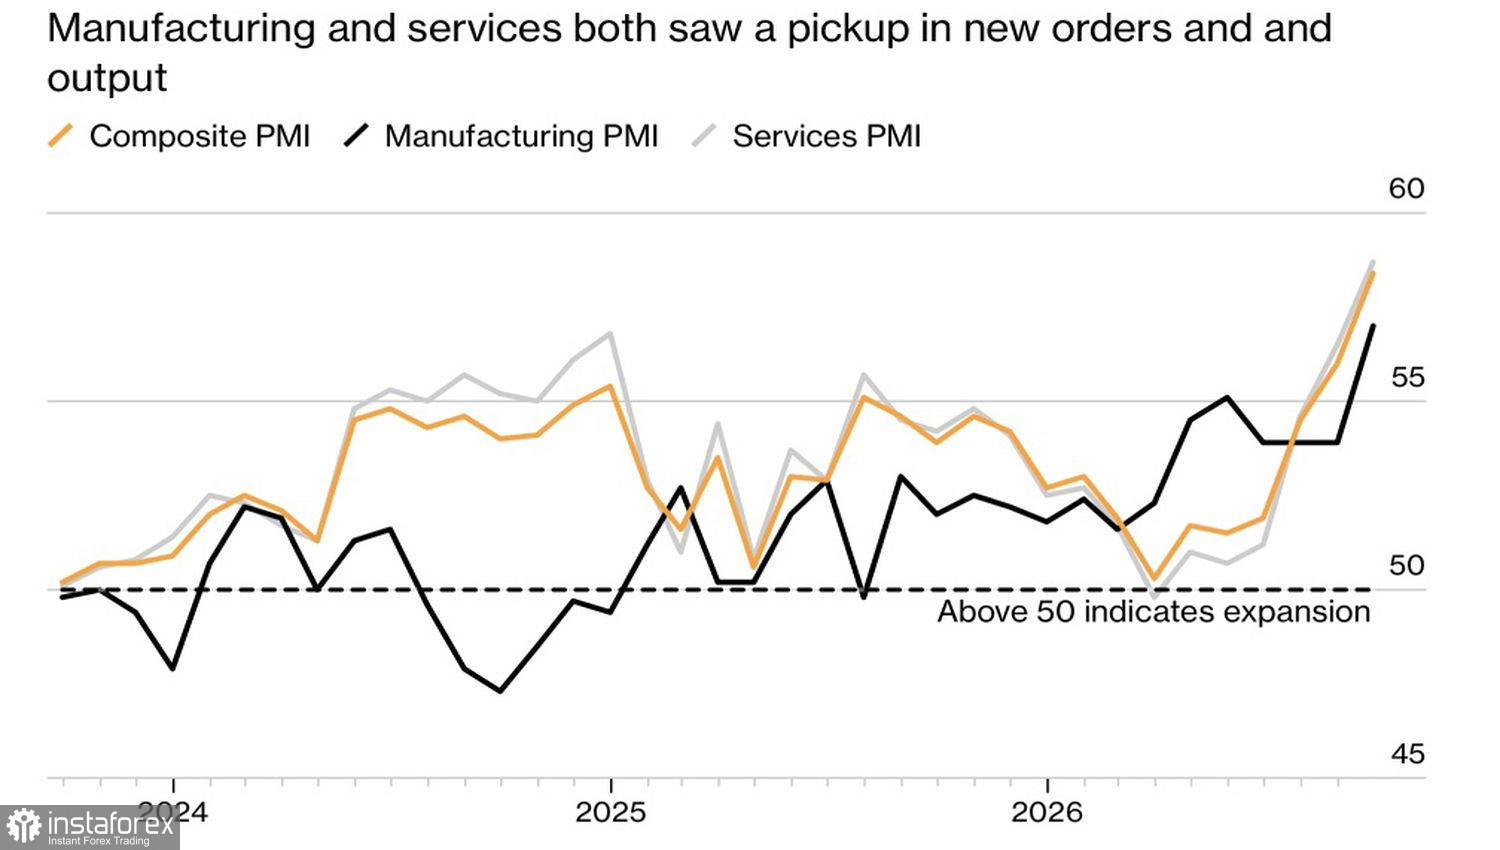
Les bonnes nouvelles sur l’économie se sont de nouveau transformées en mauvaises nouvelles pour le marché actions. La plus forte accélération de l’activité des entreprises américaines depuis 2021, mesurée par S&P Global, a servi de déclencheur de ventes sur le S&P 500. Les données PMI ont montré que l’emploi et les prix augmentaient au rythme le plus rapide depuis quatre ans — un environnement idéal pour une hausse du taux des fed funds. Le marché à terme a immédiatement relevé la probabilité d’un nouveau resserrement de la Fed en octobre, de 54 % à 70 %. La probabilité que la banque centrale relève ses taux à deux reprises en 2026 est passée de 40 % à 55 %.
Cela a marqué le début du plus rapide rebond des rendements du Trésor depuis avril 2025. Les taux à 10 ans ont atteint leur plus haut niveau depuis 2007, ce qui pèse sur les bénéfices des entreprises américaines et pousse les capitaux à quitter les actions pour se diriger vers les Treasuries.
Révisions des prévisions de bénéfices
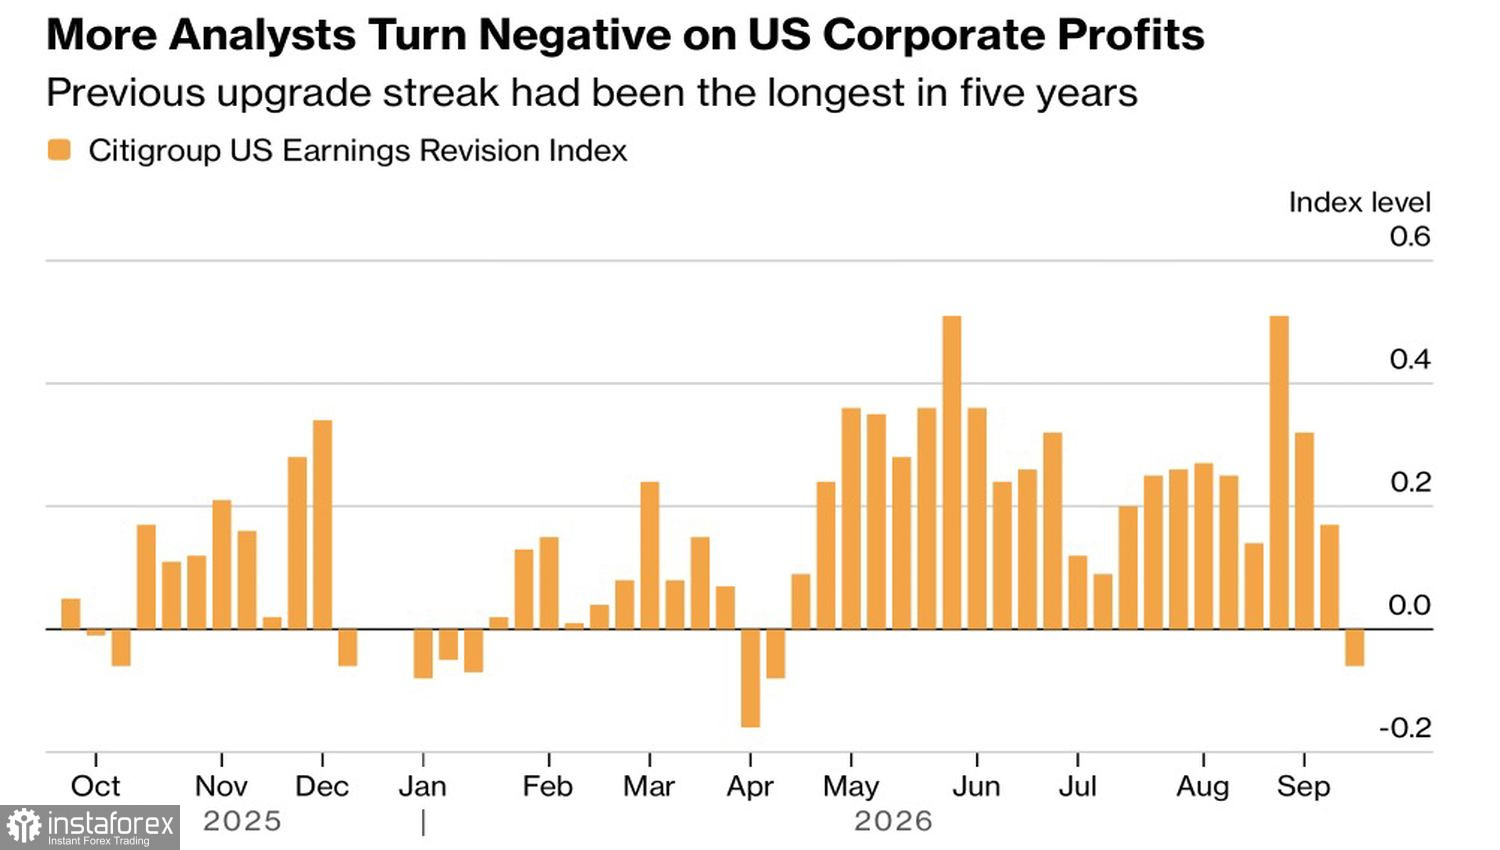
Sans surprise, Wall Street a revu à la baisse ses prévisions de bénéfices pour les émetteurs du S&P 500 pour la première fois depuis avril. La plus longue série de révisions haussières pour cet indicateur depuis septembre 2021 a ainsi été interrompue. Les investisseurs se sont rappelé l’avertissement de Morgan Stanley concernant une correction de 7 % de l’indice élargi si les fondamentaux venaient à être menacés et si la hausse des prix de l’énergie reprenait, poussant la Fed vers une politique plus restrictive.
Le Brent a effectivement bondi après les déclarations de l’Iran à l’ONU, selon lesquelles la réouverture du détroit d’Hormuz est impossible sans une levée totale des sanctions. Même si les vendeurs ont ensuite repris la main sur le brut de la mer du Nord, les prix du pétrole restent élevés, ce qui renforce la position agressive de la Fed face à l’inflation. Un autre membre du FOMC, Michael Barr, a d’ailleurs appelé à de nouvelles hausses du taux des fonds fédéraux.
Ainsi, les craintes des investisseurs concernant le resserrement monétaire de la Fed ont éclipsé l’euphorie suscitée par le soutien de Donald Trump à l’IA. De plus, l’IA elle-même pourrait être un facteur d’inflation, ce qui pousse les rendements des Treasuries à la hausse et pèse sur les bénéfices des entreprises — et la solidité de l’économie américaine constitue davantage un frein qu’un soutien pour les actions.
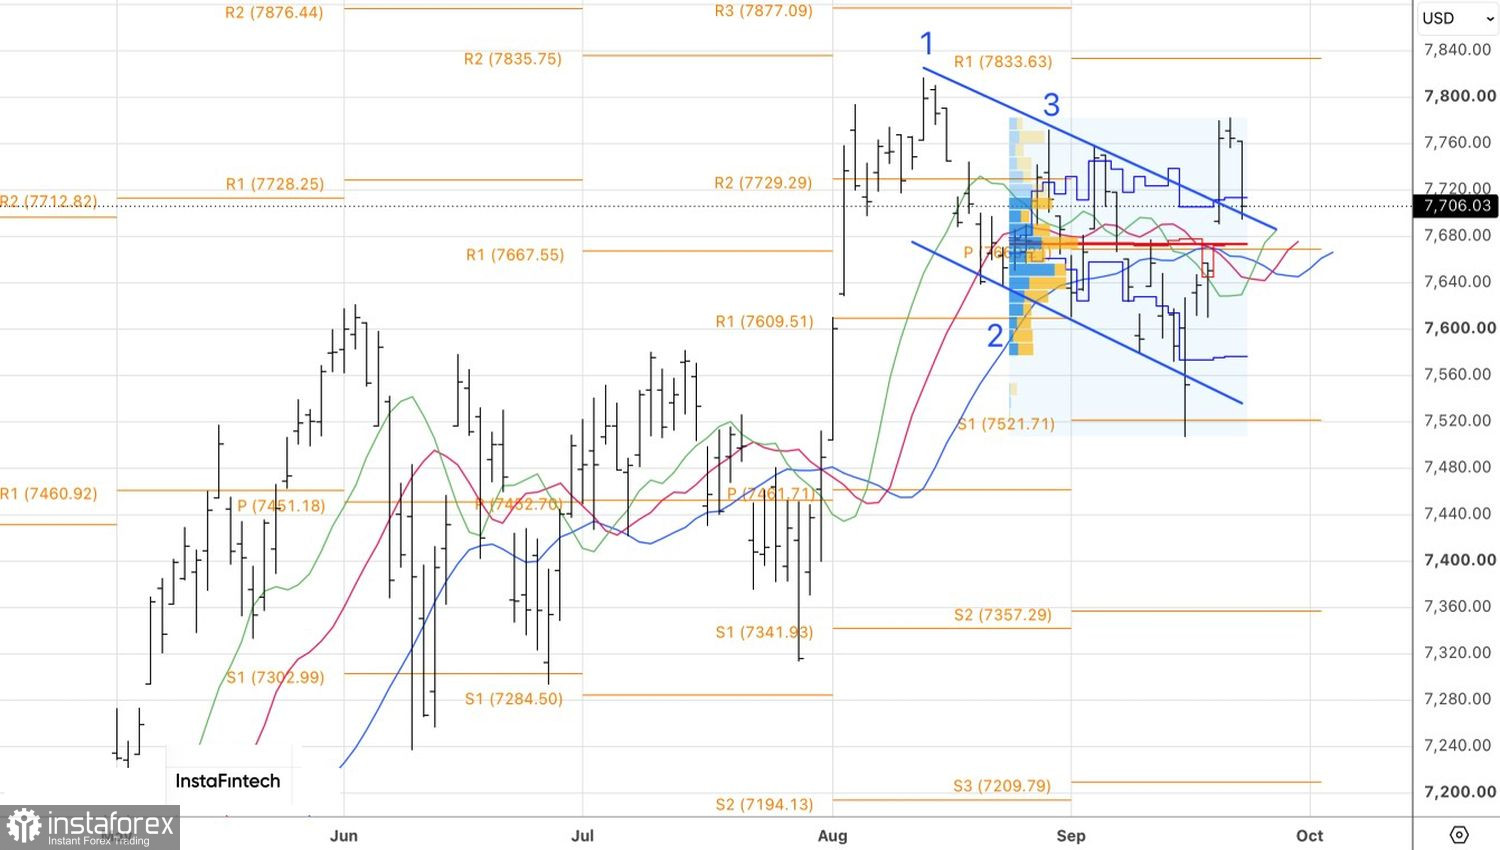
Techniquement, sur le graphique journalier, le S&P 500 est revenu au bord supérieur de son canal baissier de trading. Un rebond sur le support à 7 690 serait un signal pour renforcer les positions longues déjà ouvertes ; une cassure constituerait, elle, un déclencheur de ventes à court terme.

